Kredit Investasi Melonjak 23 Persen, UMKM Masih Loyo

Kredit investasi tumbuh tertinggi yaitu sebesar 23,20 persen secara tahunan (yoy). Otoritas Jasa Keuangan (OJK) mencatatkan pertumbuhan kredit perbankan masih bergerak double digit, tetapi pada Usaha Mikro, Kecil, dan Menengah (UMKM), kredit masih tumbuh rendah.
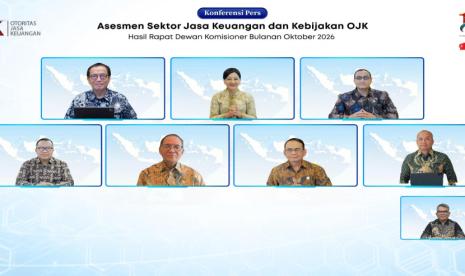
Intermediasi perbankan terdengar profil risiko yang tetap dengan pertumbuhan kredit pada September 2026 sebesar 13,26 persen year on year (yoy), di mana Agustus yang lalu tercatat sebesar 13,65 persen yoy menjadi sebesar Rp 9.245 triliun, kata Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae dalam konferensi pers Rapat Dewan Komisioner Bulanan (RKDB) Oktober 2026 yang digelar secara daring, Kamis, 5 November 2026.
Dian menjelaskan, berdasarkan jenis penggunaan, kredit investasi tumbuh tertinggi yaitu sebesar 23,20 persen (yoy), diikuti oleh kredit modal kerja sebesar 11,89 persen (yoy). Sedangkan kredit konsumsi tercatat tumbuh sebesar 4,86 persen (yoy).
Berdasarkan kategori debitur, kredit dengan pertumbuhan tertinggi adalah kredit korporasi yang tumbuh sebesar 21,31 persen (yoy), sementara itu kredit UMKM melanjutkan tren peningkatan dengan tumbuh positif sebesar 2,68 persen (yoy), di mana Agustus yang lalu tercatat sebesar 2,32 persen (yoy).
Dian menuturkan, kredit perbankan tumbuh solid terutama didukung oleh pertumbuhan kredit bank BUMN sebesar 14,78 persen (yoy). Lebih lagi, kredit Bank Umum Swasta Nasional (BUSN) domestik tumbuh tertinggi untuk kredit kepemilikan yaitu sebesar 16,9 persen (yoy).
Kredit Investasi dan Dana Pihak Ketiga Perbankan
Tercatat, per September 2026, baki debet kredit Buy Now Pay Later (BNPL) tercatat sebesar Rp 31,5 triliun, tumbuh 26,68 persen (yoy) atau 0,27 persen secara month to month (mtm), dengan jumlah rekening mencapai 34,5 juta.
Di sisi lain, Dana Pihak Ketiga (DPK) tumbuh sebesar 8,22 persen (yoy), dibandingkan Agustus 2026 yang tercatat 10,94 persen (yoy), menjadi sebesar Rp 10.492 triliun. Pertumbuhan tertinggi pada giro yakni sebesar 12,64 persen (yoy), disusul tabungan dan deposito yang masing-masing tumbuh 9,08 persen (yoy) dan 3,78 persen (yoy).
Sementara itu, likuiditas perbankan disebut berada pada level yang memadai, dengan rasio Alat Likuid Non-Core Deposit (AL/NCD) dan Alat Likuid Dana Pihak Ketiga (AL/DPK) masing-masing sebesar 105,7 persen dan 24,1 persen. Angka-angka tersebut masih di atas threshold, masing-masing sebesar 50 persen dan 10 persen. Adapun, Liquidity Coverage Ratio (LCR) berada di level 181,91 persen.
Sementara itu, kualitas kredit terjaga dengan rasio NPL gross di level 2,07 persen dan NPL net sebesar 0,82 persen. Sementara Loan At Risk (LAR) tercatat sebesar 8,50 persen. Dari sisi kinerja profitabilitas, ROA (Return on Asset) bank stabil di level 2,43 persen. Ketahanan perbankan tercatat kuat dengan buffer mitigasi risiko yang memadai, tercermin dari Capital Adequacy Ratio (CAR) yang tercatat sebesar 24,30 persen.
Data OJK ini menunjukkan dua wajah penyaluran kredit perbankan: kredit investasi dan korporasi melesat, sementara kredit UMKM dan konsumsi tumbuh jauh lebih lambat. Kesenjangan itu menjadi perhatian, karena UMKM merupakan tulang punggung lapangan kerja dan perekonomian masyarakat.
Kebijakan ekonomi lain yang juga disorot adalah pemerintah yang menargetkan produktivitas sawit 4 ton per hektare.
Apa poin penting dari berita ini?
- Kredit investasi tumbuh tertinggi sebesar 23,20 persen yoy pada September 2026, diikuti kredit modal kerja 11,89 persen dan kredit konsumsi 4,86 persen.
- Total kredit perbankan tumbuh 13,26 persen yoy menjadi Rp 9.245 triliun, dengan kredit korporasi tumbuh 21,31 persen.
- Kredit UMKM hanya tumbuh 2,68 persen yoy, meski membaik dari 2,32 persen pada Agustus 2026.
- Baki debet Buy Now Pay Later mencapai Rp 31,5 triliun dengan 34,5 juta rekening, tumbuh 26,68 persen yoy.
- Kualitas kredit terjaga dengan NPL gross 2,07 persen dan CAR perbankan 24,30 persen.